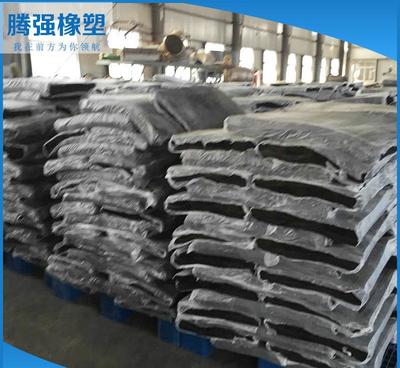
2020年再生橡胶市场现状与前景分析
再生橡胶作为废旧橡胶回收利用的主要途径之一,在资源节约和环境保护方面发挥着重要作用。2020年,受全球新冠肺炎疫情冲击、环保政策趋严以及下游需求波动等多重因素影响,再生橡胶市场呈现出新的变化与挑战。本文从产业链、供需、区域格局及发展趋势等维度,对2020年再生橡胶市场现状与前景进行分析。
一、市场规模与供需现状
2020年,全球再生橡胶市场规模约为XX亿美元(具体数据因统计口径不同有所差异),中国作为最大的再生橡胶生产国和消费国,产量约占全球的60%以上。国内再生橡胶产量约为XX万吨,同比略有下降,主要原因是疫情导致上半年开工率不足,以及环保督察对部分不合规产能的淘汰。
从需求端看,再生橡胶主要应用于轮胎、胶管、胶带、鞋材、运动场地等领域。2020年下游轮胎行业受汽车销量下滑影响,对再生橡胶需求增速放缓;但防疫物资(如橡胶手套)及部分基建相关橡胶制品需求增长,部分抵消了不利影响。整体供需呈现“供大于求、价格低位震荡”的格局,全年均价较2019年下跌约5%-10%。
二、区域分布与竞争格局
中国再生橡胶产能主要集中在山东、江苏、浙江、河北、四川等地。2020年,华东地区依然是最大的生产集群,但受环保、能耗双控政策影响,部分中小企业关停或搬迁。行业集中度有所提升,规模以上企业凭借环保达标、技术装备优势,市场份额进一步扩大。东南亚、印度等地区凭借低成本优势,再生橡胶出口竞争力增强,对中国市场形成一定替代压力。
三、政策与环保影响
2020年,国家继续加强固体废物污染防治,新修订的《固体废物污染环境防治法》于9月1日实施,对废旧橡胶回收、运输、处理提出更严格要求。多地开展“散乱污”整治,倒逼再生橡胶企业升级脱硫、除尘、废气处理等环保设施。再生橡胶被列入《资源综合利用产品和劳务增值税优惠目录》,符合条件的企业可享受税收优惠,这在一定程度上支持了合规企业发展,但行业整体环保成本上升,加速了低端产能出清。
四、技术进展与产品结构
2020年,再生橡胶生产技术向着高效、节能、环保方向发展。传统的动态脱硫罐工艺逐步被常压连续脱硫、螺杆挤出脱硫等绿色工艺替代,减少废水、废气排放。产品结构上,环保型再生橡胶、无味再生橡胶、高强力再生橡胶需求增加,尤其是在轮胎内胎、密封件等高端应用领域。再生胶粉(特别是精细胶粉)在改性沥青、防水材料中的应用推广,拓宽了废旧橡胶的利用途径,但其对再生橡胶市场的直接替代作用有限。
五、出口与国际贸易
2020年,中国再生橡胶出口量约为XX万吨,同比下降约X%,主要出口至东南亚、中东、非洲等地。受疫情影响,国际物流受阻、港口效率下降,出口成本上升;部分国家设置技术壁垒或提高进口标准,对再生橡胶的杂质、重金属含量等指标要求更严。进口方面,中国从德国、美国等进口少量高端再生橡胶,用于特殊领域。总体上,出口市场面临的不确定性增加。
六、前景展望
展望2021年及再生橡胶市场机遇与挑战并存。机遇方面:1)“碳中和”目标推动循环经济发展,废橡胶综合利用受到政策鼓励,再生橡胶作为低碳材料将受益;2)汽车保有量持续增长,轮胎替换市场对再生橡胶仍有稳定需求;3)绿色建材、改性沥青等新应用领域可能带来增量。挑战方面:1)环保监管常态化,企业需投入更多资金用于清洁生产;2)天然橡胶、合成橡胶价格波动可能挤压再生橡胶利润空间;3)替代材料如热塑性弹性体、胶粉改性产品的竞争加剧。
总体预测,2021-2025年全球再生橡胶市场将温和增长,年均复合增长率约3%-4%。中国市场将进入提质增效阶段,落后产能进一步淘汰,行业整合加速,具备环保和技术优势的企业将获得更大发展空间。行业需加强标准体系建设,提升产品一致性和稳定性,拓展高附加值应用,以实现可持续健康发展。
2020年再生橡胶市场在疫情和环保双重压力下表现低迷,但长期向好的基本面没有改变。通过技术创新、绿色转型和政策支持,再生橡胶行业有望在循环经济中扮演更重要的角色。